
Kabar YPU – 20 November 2026 | Persoalan utang kini menjadi isu krusial yang menghimpit berbagai lapisan, mulai dari skala makro ekonomi negara hingga ke ranah domestik keluarga dan pelaku usaha kecil. Fenomena ini bukan sekadar angka di atas kertas, melainkan beban nyata yang mampu meruntuhkan stabilitas finansial jika tidak dikelola dengan strategi yang tepat dan tata kelola yang disiplin.
Di tingkat nasional, posisi utang luar negeri (ULN) Indonesia menunjukkan tren kenaikan yang signifikan. Bank Indonesia melaporkan bahwa pada kuartal III-2026, ULN Indonesia mencapai angka US$458,9 miliar. Angka ini tumbuh sebesar 7,2 persen secara tahunan (year on year). Kenaikan ini didorong oleh peningkatan kewajiban luar negeri pemerintah yang kini menyentuh US$220,2 miliar, yang dialokasikan untuk sektor-sektor produktif seperti jasa kesehatan, administrasi pemerintah, pertahanan, serta pendidikan.
| Sektor Alokasi ULN Pemerintah | Persentase Alokasi |
|---|---|
| Jasa Kesehatan & Kegiatan Sosial | 22% |
| Administrasi, Pertahanan, & Jaminan Sosial | 20,8% |
| Jasa Pendidikan | 16,2% |
| Konstruksi | 11,4% |
| Transportasi & Pergudangan | 8,5% |
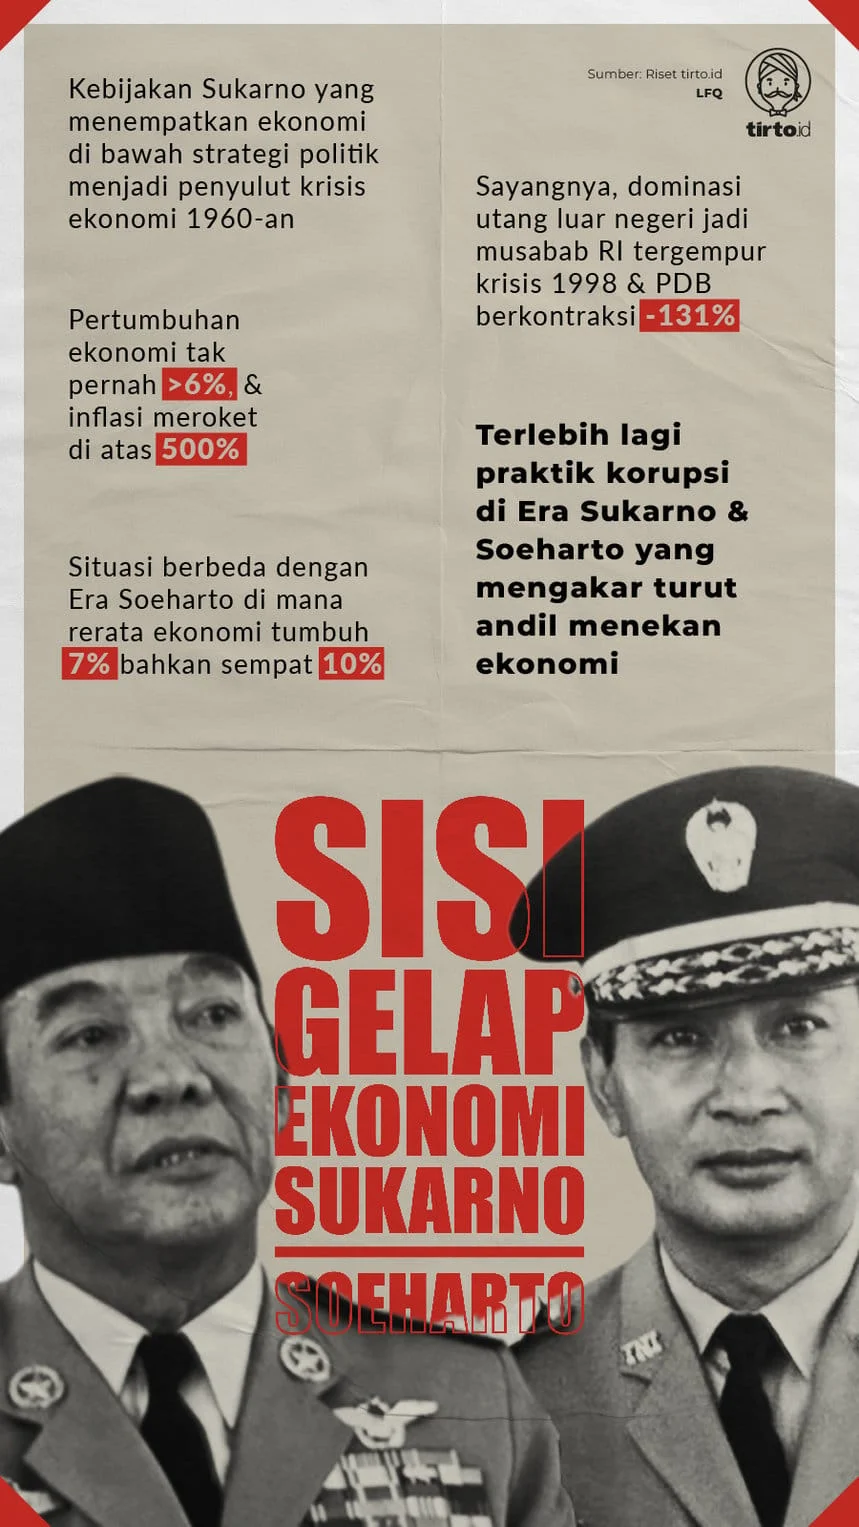
Meskipun angka nasional meningkat, sejarah mencatat bahwa pengelolaan kewajiban finansial negara telah melalui perjalanan panjang sejak era kolonial. Indonesia bahkan pernah menanggung beban utang Hindia Belanda pasca-Konferensi Meja Bundar sebelum akhirnya mengambil langkah tegas untuk menolak pembayaran pada tahun 1956.
Ancaman dalam Bisnis Keluarga dan Sektor Swasta
Berbeda dengan pemerintah yang memiliki instrumen kebijakan, sektor swasta dan bisnis keluarga menghadapi risiko yang lebih personal dan destruktif. Prof. Rhenald Kasali, Guru Besar Ilmu Manajemen Universitas Indonesia, menyoroti bahwa banyak bisnis warisan keluarga terpuruk bukan hanya karena beban pinjaman, melainkan karena ketidakmampuan mengelola utang secara produktif. Kebocoran biaya operasional dan hilangnya ‘ilmu lapangan’ sering kali menjadi penyebab utama arus kas tergerus.
Salah satu kesalahan fatal yang sering ditemui adalah penggunaan dana pinjaman untuk membiayai gaya hidup mewah atau investasi spekulatif yang tidak berkaitan dengan bisnis inti. Hal ini menciptakan siklus ‘peras sapi’ di mana perusahaan terus dipaksa bekerja keras namun tidak pernah mendapatkan nutrisi finansial yang cukup untuk berkembang.
Realitas pahit ini juga dirasakan oleh para mitra Satuan Pelayanan Pemenuhan Gizi (SPPG). Sejumlah mitra melaporkan kerugian hingga miliaran rupiah akibat pembangunan dapur Makan Bergizi Gratis (MBG) yang belum kunjung beroperasi. Mereka kini terjebak dalam cicilan bank dan biaya pemeliharaan tanpa adanya pemasukan, yang memicu aksi protes di depan kantor Badan Gizi Nasional (BGN) untuk menuntut kepastian operasional.
Strategi Mitigasi dan Manajemen Keuangan
Untuk menghindari jeratan finansial yang merusak kualitas hidup dan kesehatan mental, diperlukan manajemen keuangan yang terstruktur. Berikut adalah beberapa metode yang dapat diterapkan untuk melunasi kewajiban yang menumpuk:
- Metode Debt Avalanche: Memprioritaskan pelunasan utang dengan suku bunga paling tinggi terlebih dahulu untuk meminimalkan beban bunga total.
- Metode Debt Snowball: Melunasi saldo utang dengan nominal terkecil terlebih dahulu guna memberikan dorongan psikologis dan motivasi keberhasilan.
- Efisiensi Gaya Hidup: Melakukan evaluasi pengeluaran harian, seperti mengurangi frekuensi makan di luar atau memangkas langganan layanan hiburan yang tidak esensial.
- Inventarisasi Kewajiban: Mencatat secara rinci seluruh kreditur, sisa pokok, suku bunga, hingga tenggat waktu agar gambaran keuangan riil dapat terlihat jelas.
Pada akhirnya, baik dalam skala negara maupun individu, kunci utama dalam menghadapi beban finansial terletak pada transparansi, disiplin anggaran, dan penggunaan dana yang berorientasi pada nilai produktif, bukan sekadar untuk validasi sosial atau konsumsi jangka pendek.
Leave a comment