

Kabar YPU – 23 Oktober 2026 | Pemerintah Indonesia tengah melakukan langkah besar dalam memperkuat fondasi ekonomi masyarakat melalui berbagai kebijakan strategis yang berfokus pada aspek keuangan. Langkah ini mencakup penguatan literasi, perluasan inklusi, hingga pembentukan lembaga baru yang bertujuan memastikan kesejahteraan ekonomi tidak hanya menjadi angka statistik, tetapi dirasakan langsung oleh setiap keluarga di seluruh pelosok negeri.
Salah satu tonggak sejarah baru dalam kebijakan ekonomi adalah peresmian Dewan Nasional Kesejahteraan Keuangan (DNKK) oleh Presiden Prabowo Subianto di Kemayoran, Kamis (22/10). DNKK merupakan transformasi dari Dewan Nasional Keuangan Inklusif (DNKI) dengan orientasi yang lebih mendalam. Jika sebelumnya fokus utama adalah pada kepemilikan rekening dan akses pembiayaan, DNKK kini mengedepankan kesejahteraan keluarga yang mencakup ketahanan terhadap guncangan ekonomi serta rasa aman dalam mengelola aset.
Dalam pidatonya, Presiden Prabowo menekankan bahwa kesejahteraan harus diwujudkan melalui peningkatan daya beli yang nyata bagi rakyat. Sebagai langkah konkret, pemerintah telah menyiapkan rencana penyaluran pembiayaan sebesar Rp400 triliun pada tahun mendatang. Dana tersebut akan diprioritaskan bagi kelompok masyarakat yang selama ini membutuhkan dukungan ekstra, seperti:
- Petani dan nelayan;
- Masyarakat di wilayah perdesaan;
- Masyarakat di daerah terpencil dan tertinggal;
- Masyarakat berpenghasilan rendah di kawasan perkotaan.
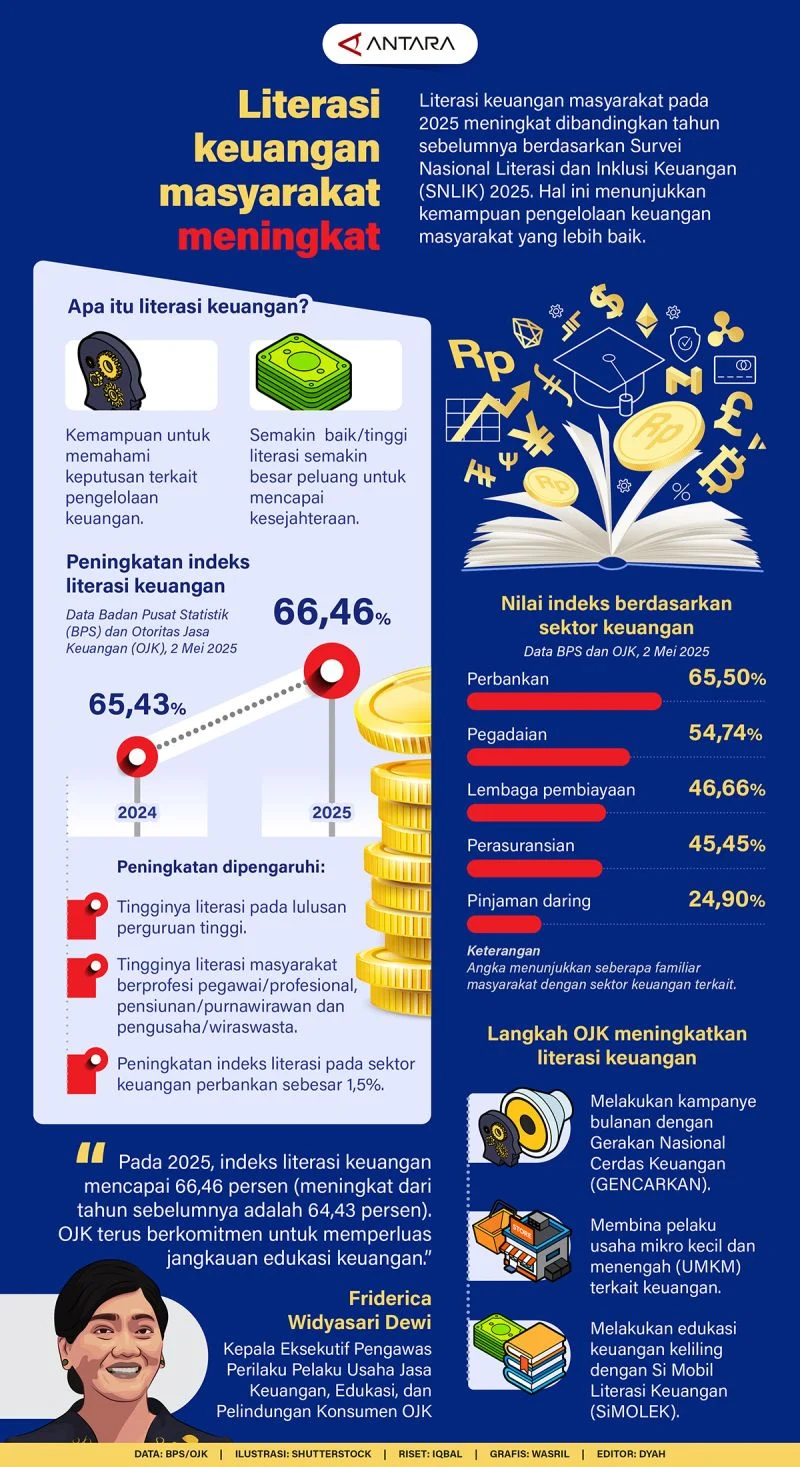
Sejalan dengan upaya struktural tersebut, kondisi literasi dan inklusi keuangan di Indonesia menunjukkan tren yang sangat positif. Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Friderica Widyasari Dewi, melaporkan bahwa tingkat literasi keuangan nasional telah mencapai angka 69 persen. Sementara itu, tingkat inklusi keuangan bahkan telah melampaui 93 persen, sebuah pencapaian yang melampaui target Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2029. Keberhasilan ini merupakan hasil kolaborasi erat antara pemerintah pusat, OJK, Bank Indonesia, serta pemerintah daerah melalui Tim Percepatan Akses Keuangan Daerah (TPAKD).
Di sektor perbankan, Bank Jakarta turut mengambil peran aktif dalam memperluas jangkauan ini. Bank Jakarta berkomitmen mendorong pertumbuhan ekonomi yang inklusif dengan menyasar pedagang pasar hingga pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Direktur Utama Bank Jakarta, Agus H. Widodo, menyatakan bahwa kemajuan industri jasa keuangan harus memberikan manfaat nyata bagi masyarakat melalui pengambilan keputusan finansial yang bijak.
Namun, di tengah kemajuan sistemik ini, tantangan pengelolaan keuangan pribadi tetap menjadi perhatian penting bagi masyarakat. Memahami cara mengelola aset, seperti emas, menjadi krusial terutama saat menghadapi situasi mendesak. Emas sering kali menjadi tumpuan terakhir saat membutuhkan dana cepat, namun tanpa strategi yang tepat, pemilik aset berisiko mengalami kerugian akibat selisih harga beli-jual (spread) atau potongan biaya yang tinggi. Berikut adalah beberapa strategi bijak dalam mengelola aset emas saat kondisi mendesak:
- Bandingkan Penawaran: Jangan terburu-buru menjual di tempat pertama. Bandingkan harga antara toko emas lokal, gerai resmi, atau layanan buyback untuk mendapatkan nilai bersih transaksi tertinggi.
- Perhatikan Spread Harga: Pahami bahwa harga jual kembali biasanya lebih rendah dari harga beli. Pastikan kenaikan harga emas saat ini sudah cukup untuk menutupi modal awal Anda.
- Gunakan Sesuai Kebutuhan: Hindari menjual seluruh koleksi emas jika dana yang dibutuhkan hanya sebagian. Menjual secara bertahap dapat menjaga ketahanan aset simpanan Anda.
- Siapkan Dokumen: Pastikan sertifikat atau bukti pembelian asli tersedia untuk memudahkan proses transaksi dan menjaga nilai jual.
Secara keseluruhan, sinergi antara kebijakan pemerintah melalui DNKK, capaian literasi yang tinggi dari OJK, serta inisiatif perbankan dalam memperluas inklusi diharapkan mampu menciptakan ekosistem ekonomi yang tangguh. Dengan literasi keuangan yang baik, masyarakat diharapkan tidak hanya mampu mengakses layanan perbankan, tetapi juga memiliki ketahanan dalam mengelola aset dan menghadapi ketidakpastian ekonomi di masa depan.
Leave a comment