

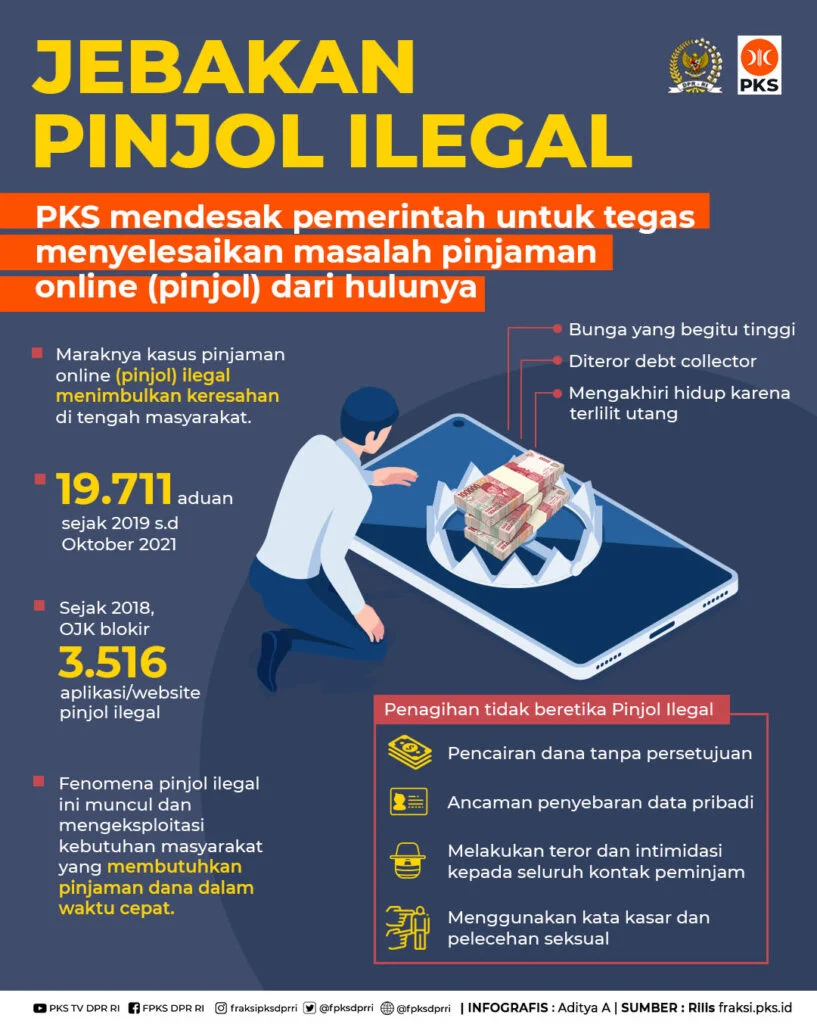
Kabar YPU – 17 November 2026 | Fenomena gagal bayar kini tengah menjadi perhatian serius di berbagai sektor keuangan Indonesia, mulai dari tingkat individu hingga korporasi besar. Mulai dari jeratan pinjaman online (pinjol) yang melibatkan praktik ilegal joki, hingga kegagalan pembayaran instrumen investasi seperti reksa dana dan sukuk, risiko ini mengancam stabilitas ekonomi masyarakat dan kredibilitas lembaga keuangan nasional.
Di sektor layanan pendanaan bersama berbasis teknologi informasi (LPBBTI) atau pinjol, Otoritas Jasa Keuangan (OJK) memperingatkan masyarakat mengenai maraknya penggunaan jasa joki untuk menghindari kewajiban utang. Kepala Eksekutif Pengawasan PVML OJK, Agusman, menegaskan bahwa praktik ini adalah jalan buntu yang justru merugikan peminjam itu sendiri. Meskipun menggunakan jasa joki, riwayat gagal bayar akan tetap tercatat secara permanen dalam Sistem Layanan Informasi Keuangan (SLIK).
Dampak jangka panjang bagi peminjam yang mencoba ‘bermain api’ dengan joki adalah tertutupnya akses pembiayaan di masa depan. OJK mencatat bahwa kelompok usia produktif, yakni 19-34 tahun, merupakan penyumbang terbesar kredit macet dengan angka mencapai 50,69% dari total Tingkat Wanprestasi 90 Hari (TWP90). Penurunan kemampuan bayar menjadi faktor utama di balik tren negatif ini.
Risiko dalam Instrumen Investasi dan Korporasi
Tidak hanya di level individu, risiko gagal bayar juga menghantui sektor investasi dan perusahaan negara. Dalam dunia reksa dana, kerugian investor sering kali dipicu oleh masalah pada aset dasar atau underlying asset. Jika sebuah perusahaan penerbit obligasi gagal memenuhi kewajibannya, maka reksa dana yang memegang surat utang tersebut secara otomatis akan terdampak.
Beberapa kasus nyata yang memperlihatkan kerentanan ini antara lain:
- PT Pos Indonesia (Persero): Mengalami kendala dalam pembayaran imbal jasa sukuk ijarah tahap I tahun 2024 seri A-C ke-6 sebesar Rp 24,11 miliar akibat kondisi kas yang tidak memungkinkan.
- Kasus Jiwasraya: Menjadi contoh klasik bagaimana masalah solvabilitas yang ditutupi dengan window dressing, masalah likuiditas, serta tata kelola investasi yang sembrono dapat memicu krisis besar.
Berikut adalah tabel ringkasan penyebab umum kegagalan kewajiban keuangan di berbagai sektor:
| Sektor | Penyebab Utama | Dampak Utama |
|---|---|---|
| Pinjaman Online | Penurunan kemampuan bayar & penggunaan joki | Skor kredit buruk di SLIK |
| Reksa Dana | Masalah pada emiten underlying asset | Kerugian nilai investasi investor |
| Korporasi/BUMN | Kondisi kas tidak mencukupi & tata kelola buruk | Penundaan imbal jasa/bunga |
Langkah Mitigasi bagi Masyarakat dan Investor
Menghadapi ketidakpastian ini, para ahli menyarankan langkah-langkah preventif agar masyarakat tidak terjebak dalam kerugian finansial yang lebih dalam. Bagi investor reksa dana, sangat penting untuk melakukan diversifikasi instrumen dan mempelajari dokumen prospektus serta fund fact sheet secara mendalam sebelum menempatkan dana.
Sementara itu, bagi pengguna pinjaman daring, edukasi mengenai prinsip kehati-hatian sangatlah krusial. Menghindari jasa joki dan menjaga kemampuan bayar adalah kunci utama agar nama baik di sistem perbankan tetap terjaga. Di sisi lain, regulator seperti OJK terus memperkuat pengawasan terhadap penyelenggara LPBBTI untuk memastikan pertumbuhan penyaluran dana tetap sejalan dengan kualitas pendanaan yang sehat dan berkelanjutan.
Secara keseluruhan, fenomena ini menunjukkan bahwa transparansi informasi dan tata kelola yang baik adalah fondasi utama dalam menjaga ekosistem keuangan. Baik individu maupun institusi harus memiliki manajemen risiko yang kuat untuk menghindari dampak domino dari kegagalan pemenuhan kewajiban keuangan.
Leave a comment